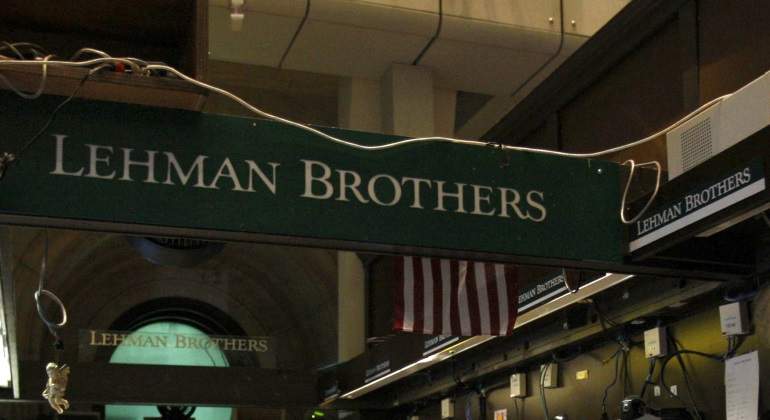
Lo que la caída de Lehman Brothers todavía se nota en la mesa donde se firma una hipoteca
El 15 de septiembre de 2008, un lunes, Lehman Brothers presentó su quiebra en Nueva York y el telediario abrió con imágenes de gente saliendo de una oficina con cajas de cartón en los brazos. Aquí, a seis mil kilómetros, muchos lo vimos como se ve una tormenta desde la ventana: impresionante, pero de otro sitio.
Publicidad

Publicidad

Publicidad

Publicidad

Publicidad

Publicidad

Publicidad

No era de otro sitio, nos afectaba a todos.
Aquí la tormenta ya había empezado
Conviene decirlo, aunque no quede tan épico: en España, Lehman no fue el principio. Fue la confirmación.
En julio de 2008, dos meses antes de la quiebra, el euríbor marcó su máximo histórico: 5,393%. Quien firmó una hipoteca variable en 2006 o 2007, con un diferencial ajustado, a cuarenta años y con el precio del piso ya en lo más alto, se encontró en 2008 con una revisión que le subía la cuota doscientos, trescientos euros al mes. Sin que hubiera pasado nada en su casa. Sin haber perdido el trabajo todavía.
Eso ya estaba ocurriendo antes de que nadie aquí conociera a «Lehman Brothers».
Lo que hizo la quiebra fue cerrar el grifo. El crédito interbancario se congeló, los bancos dejaron de fiarse unos de otros y, por extensión, dejaron de fiarse de todo el mundo.
En cuestión de meses pasamos de un país donde te financiaban el 100% de la compra más el coche y los muebles, a un país donde no te daban ni el 60% aunque llevaras quince años en la misma empresa.
Los años siguientes fueron de aprender palabras que no queríamos aprender: cláusula suelo, dación en pago, Euríbor, desahucio. Todas ellas, en el fondo, formas distintas de decir lo mismo: que se había firmado mucho sin entender lo que se firmaba, y que cuando vinieron mal dadas, el riesgo estaba casi todo en un lado de la mesa.
Lo que sí cambió
Quien no haya vuelto a pisar una notaría desde entonces se sorprendería, aunque a pesar de que esto pasó hace 18 años, en España la ley hipotecaria no cambió hasta 2019.
Hoy, antes de firmar una hipoteca, el banco está obligado a entregarte toda la documentación por escrito, y en especial la FEIN, la oferta vinculante, donde encontrarás detallados todos los detalles sobre tu hipoteca, una vez lo firmes tienen que pasar mínimo 10 días para firmar el préstamo en notaría
Antes de firmar el préstamo, debes pasar por el notario al menos 24 horas antes de la firma, donde harás un pequeño test sobre las condiciones del préstamo y podrás resolver cualquier duda con el notario, que no es ningún comercial del banco. Este trámite, el acta de transparencia, no tiene coste para el cliente y permite despejar cualquier duda sobre lo que se firma.
El banco paga la notaría, el registro, la gestoría y el impuesto de Actos Jurídicos Documentados sobre el préstamo. Las cláusulas suelo están prohibidas. Las comisiones por amortizar antes de tiempo están limitadas por ley.
Y el análisis de solvencia ya no consiste en mirar si llegas hoy, sino en un análisis más profundo sobre la capacidad de pago de los solicitantes.
Y hay otro cambio que no está en ninguna ley pero que se nota cada día: la gente pregunta, se informa y hay más conocimiento. Antes se firmaba por confianza en el director de la sucursal de toda la vida. Ahora el que entra por la puerta va comparando TAE, vinculaciones, amortizaciones y en el mejor de los casos cuentan con un experto hipotecario independiente que les gestiona el trámite.
Lo que no cambió
Aquí viene la parte incómoda.
Hemos arreglado la legislación hipotecaria, pero no arreglamos un problema con la vivienda. Se corrigió cómo se presta el dinero y apenas se tocó lo otro: cuánto cuesta una casa, cuánto se cobra y cuánto tarda una persona en poder acceder a su primera vivienda.
Mucha gente compara la situación que hay a día de hoy con la de hace 18 años. La realidad es que son situaciones muy diferentes.
En 2008 caímos en la trampa del crédito fácil, todo se financiaba, sin filtro, sin miramiento, en la tele insistían en que te daban la hipoteca al 100% e incluso una parte en efectivo para que gastaras.
A día de hoy nos encontramos en una crisis de oferta, no hay vivienda, no se construye ni de cerca para cubrir la gran demanda, alquileres inaccesibles y precios de compra por las nubes.
El resultado es una paradoja que veo casi a diario: familias que pagan de alquiler más de lo que pagarían de hipoteca, y a las que no se les concede la hipoteca precisamente porque el alquiler no les deja ahorrar.
Y ahora, con el euríbor otra vez subiendo
No es el mejor aniversario para escribir sobre esto con tranquilidad.
Este mes de septiembre el euríbor ronda el 3,14% de media, ha vuelto a máximos de dos años y el Banco Central Europeo acaba de subir tipos otra vez, presionado por la energía y la inflación.
A quien le toque revisión anual, la cuota le sube.
Los bancos endurecen sus ofertas, la realidad es que venimos de una época en la que se negociaban hipotecas muy cercanas en torno al 2% de interés, esto tampoco va a sufrir un cambio rádical, pero sí que entramos en un momento en el que las ofertas mixtas pueden ser interesantes para según qué perfiles.
Hay que mantener la calma, conocer muy bien el perfil y las capacidades de cada uno y sobre todo, está bien asesorado de cara a la financiación de la que probablemente sea la mayor inversión de tu vida.
*Si quieres conocer más acerca del mundo de las hipotecas, Kapex Real Estate, es tu sitio. Accede a su web pinchando aquí.
*Una opinión de José Perales (Broker Hipotecario)
Publicidad
Publicidad
Publicidad